 ES
Guía de Reclamos por Huracán · Por Tomas Robirosa, Esq.
El viento, la lluvia, las inundaciones y los árboles caídos pueden dañar una casa en Florida. Le explicamos qué cubre normalmente el seguro de vivienda, cómo funciona el deducible de huracán y qué pasos ayudan a proteger su reclamo.
La tormenta tropical Isaías se formó en el Golfo el 7 de octubre de 2026 y se pronosticaba que sería el primer huracán de la temporada; Florida declaró estado de emergencia en 25 condados. En el sur de Florida, los aguaceros y las mareas altas (king tides) trajeron riesgo de inundaciones locales esa misma semana. Si una tormenta daña su casa, el reclamo de seguro por huracán es normalmente la forma de pagar las reparaciones, y las primeras semanas son muy importantes. Esta guía explica lo básico según la ley de Florida. Este artículo es información general y no es asesoría legal.
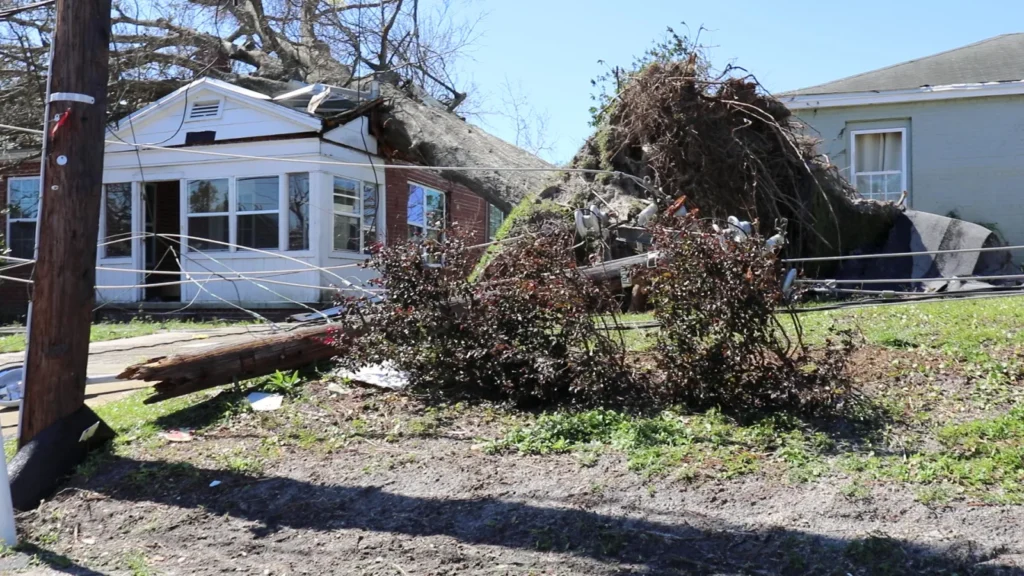
Por lo general, una póliza de vivienda estándar cubre los daños causados por el viento: un techo arrancado, ventanas rotas, un árbol que cae sobre la casa y la lluvia que entra por una abertura que causó el viento. La cobertura siempre depende de la redacción exacta de su póliza, sus exclusiones y su deducible.
La inundación es otra cosa. La mayoría de las pólizas de vivienda no cubren daños por inundación, es decir, agua que sube por marejada ciclónica, canales desbordados, mareas altas o lluvia que se acumula y entra a la casa. Esos daños normalmente solo los cubre una póliza de inundación separada, ya sea del Programa Nacional de Seguro contra Inundaciones (NFIP) o de una aseguradora privada. Las pólizas nuevas de inundación suelen tener un período de espera antes de entrar en vigor, así que comprarla cuando la tormenta ya viene en camino puede no servir para esa tormenta.
Después de un huracán, es común que la aseguradora discuta si el daño lo causó el viento (cubierto) o la inundación (excluida). Las fotos de antes y justo después de la tormenta, y una inspección de por dónde entró el agua, pueden hacer una gran diferencia. Si el agua entró por un techo dañado o una tubería rota, vea nuestra página de daños por agua.
En un condominio, la póliza de la asociación y su propia póliza de unidad (HO-6) pueden cubrir partes distintas del daño. Si la asociación y el dueño no se ponen de acuerdo sobre quién paga, vea nuestra página de disputas de condominios.
Las pólizas en Florida normalmente tienen un deducible de huracán separado. Según la sección 627.701 de los Estatutos de Florida, las aseguradoras por lo general deben ofrecer opciones de deducible de huracán de $500, 2 por ciento, 5 por ciento y 10 por ciento del límite de la vivienda, con algunas excepciones para casas de mayor valor. Por ejemplo, un deducible del 2 por ciento en una casa asegurada por $400,000 equivale a $8,000.
Según la sección 627.70132 de los Estatutos de Florida, el aviso de un reclamo nuevo o reabierto de seguro de propiedad generalmente debe darse dentro de 1 año desde la fecha de la pérdida, y el aviso de un reclamo suplementario generalmente dentro de 18 meses. Cada caso es diferente, así que hable con un abogado para confirmar el plazo que aplica a su caso.
Para un huracán u otro evento del clima, el mismo estatuto dice que la fecha de la pérdida es por lo general la fecha en que tocó tierra o la fecha en que la Administración Nacional Oceánica y Atmosférica (NOAA) verificó el evento. Cada caso es diferente, así que hable con un abogado para confirmar el plazo que aplica a su caso.
Aun así, reportar pronto casi siempre es mejor. Los daños son más difíciles de probar con el tiempo, las reparaciones tapan la evidencia, y el moho y las filtraciones pueden extenderse.
La ley de Florida le da protecciones específicas durante un reclamo. Según la sección 627.7142 de los Estatutos de Florida, la aseguradora de pólizas residenciales debe enviarle la Carta de Derechos de Reclamos del Propietario (Homeowner Claims Bill of Rights) después de que usted reporte un reclamo. Entre otras cosas, explica estas reglas de la sección 627.70131 de los Estatutos de Florida:
Las negaciones y las ofertas bajas son comunes después de una tormenta fuerte. Algunas razones típicas: la aseguradora dice que el daño lo causó la inundación y no el viento, que el techo ya estaba viejo o desgastado, que el daño es menor que el deducible, o que el reclamo se reportó tarde.
Las opciones pueden incluir pedirle a la aseguradora que explique su decisión por escrito, enviar más fotos y estimados, solicitar la mediación del estado o usar el proceso de tasación (appraisal) si su póliza lo incluye. Antes de una demanda, la ley de Florida generalmente exige además un aviso escrito de intención de demandar según la sección 627.70152 de los Estatutos de Florida, enviado al menos 10 días hábiles antes de presentar la demanda. Cada caso es diferente, así que hable con un abogado para confirmar el plazo que aplica a su caso.
Una carta de negación no siempre es la última palabra. Tomas Robirosa ayuda a dueños de casas y condominios en Florida con reclamos por daños de huracán y reclamos de seguro negados o mal pagados, en español y en inglés. La consulta es gratis y no cobramos honorarios si no ganamos.
Foto: M. Amaya / VOA, Wikimedia Commons, dominio público
Este artículo es solo información general y no es asesoría legal. Cada situación es diferente y la ley puede cambiar. No tome decisiones basándose únicamente en este artículo. Hable con un abogado con licencia en Florida sobre su situación específica. Leer este artículo no crea una relación abogado-cliente.
¿Prefiere hablar con un abogado ahora?
Llame al (305) 600-0529Hablamos español · Disponible 24/7
Su Abogado
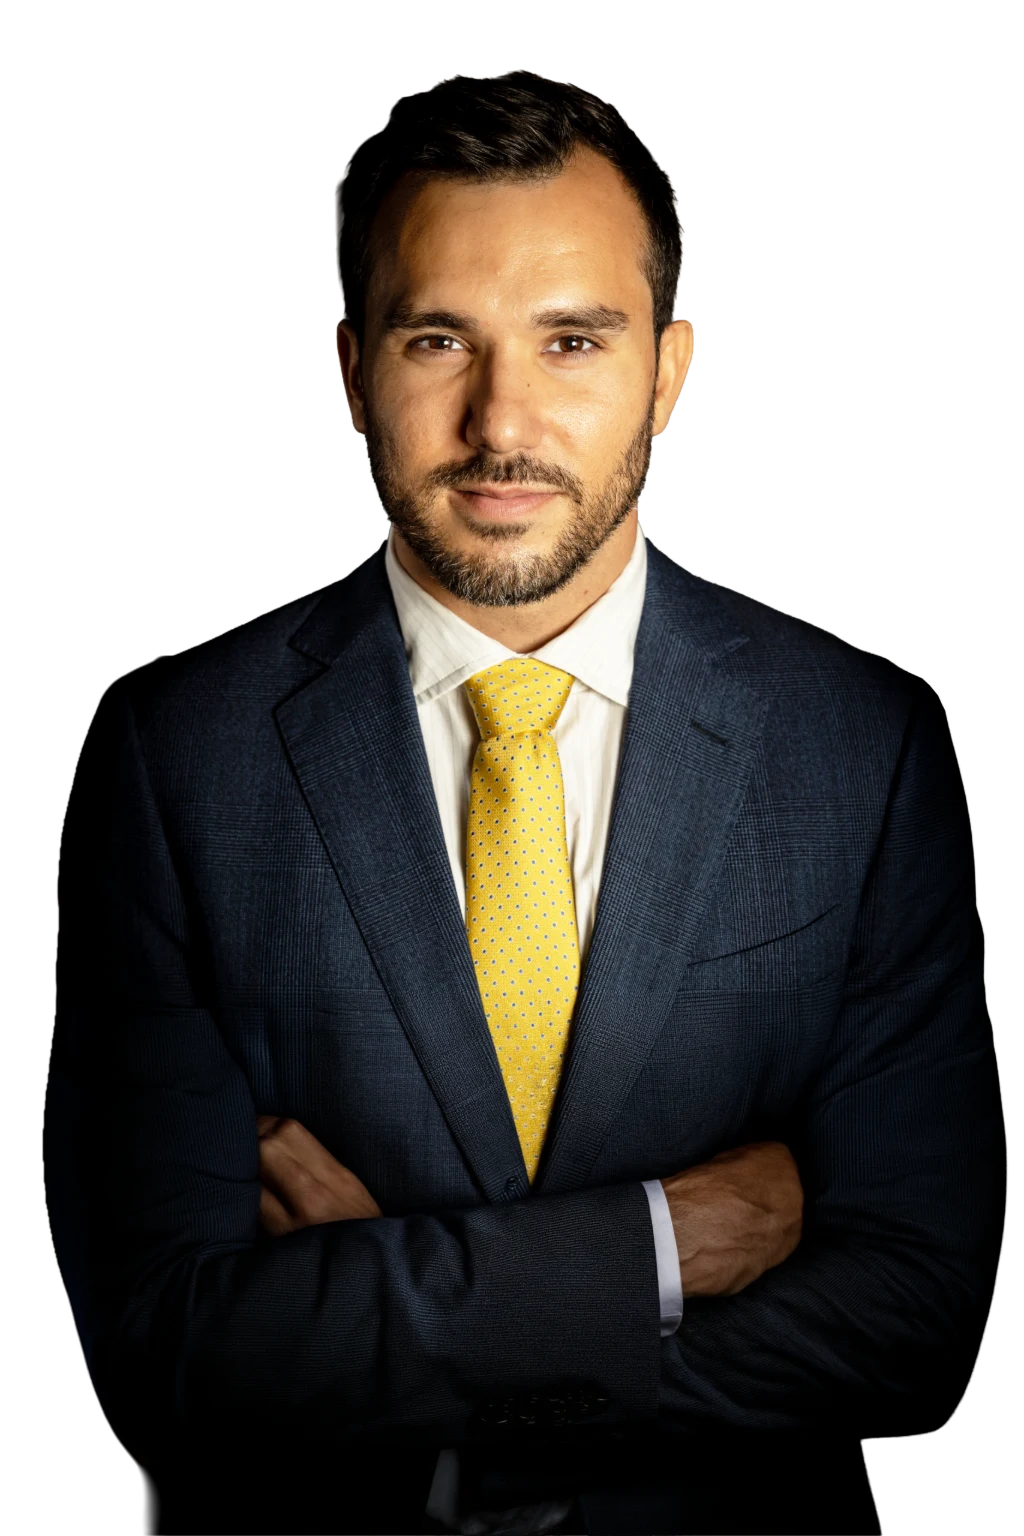
Tomas Robirosa es el abogado fundador de Robirosa Accident & Injury Law. Construyó su práctica con preparación cuidadosa y atención personal: cuando contrata a la firma, habla con su abogado, en español o en inglés, y siempre sabe en qué punto está su caso.
Se graduó cum laude de la Facultad de Derecho Shepard Broad de Nova Southeastern University, es Mediador Civil de Circuito Certificado por la Corte Suprema de Florida y está admitido para ejercer en los tribunales estatales de Florida y en la Corte Federal del Distrito Sur de Florida.
Reconocimientos y membresías
Reseñas reales de clientes reales en Google.
EXCELLENT Based on 36 reviews
 Posted on Google

 Maša NestorovićI’ve had an amazing experience working with Tomas. He is super knowledgeable and very personable. He helped us tremendously, highly recommend.Posted on Google
 Kathy Maria AlvarezTomás fue un excelente profesional.Me dejó muy tranquila porque me explicó todo en español, con total claridad y transparencia. Si tuviste un accidente en Miami Beach, no dudes en llamarlo.Posted on Google
 Cristina GonzalezThe absolute best!! Responsive, honest, and easy to talk to. If you need an injury attorney in Miami Beach who also speaks Spanish, Tomas is the one to call. Highly recommend having him handle your case.Posted on Google
 Mario EspinosaAs a physical therapist, I’ve had the opportunity to work with Robirosa Accident & Injury Law while treating patients recovering from injuries. Their team has always been professional, responsive, and genuinely focused on making sure their clients receive the care they need. From a healthcare provider’s perspective, communication and coordination can make a huge difference in these cases, and their team does a great job staying involved without interfering with the clinical process. It’s clear they care about their clients as people, not just as cases. I would highly recommend Robirosa Accident & Injury Law to anyone looking for an injury attorney who is professional, accessible, and committed to helping their clients through the recovery process.Posted on Google
 Derek NierTomas is an industry professional. He handles his cases with extreme care and provides excellent customer service alongside excellent communication. I would recommend him to anyone looking for a competent attorney in the Miami Beach area.Posted on Google
 Rosalia Rodriguez AquinoEs muy buen Abogado, confiable, transparente y muy humanitario. Estás siempre pendiente a todos y muy comunicativo. Me siento muy satisfactoria de su buen trabajo. Ojalá hayan muchos abogados como él. Que Dios lo bendiga Gracias, porque ganamos el casoPosted on Google
 Andrea Silva🌟🌟🌟🌟🌟 Wow- excelente experiencia con Tomás. Lo recomiendo al 100%. Cuando ningún otro abogado me apoyaba y sentía que el caso estaba perdido, me conectaron con él y ¡ganamos! El proceso fue claro, fluido y efectivo. Es muy profesional, sabe exactamente lo que hace y realmente le importa ayudar a sus clientes. Estoy muy agradecida por su apoyo y sin duda lo recomendaré a cualquier persona que necesite un abogado.Posted on Google
 Karim BadawyThomas is a true professional! He is knowledgeable and will provide everything he knows for you! Highly recommend!Posted on Google
 Evelynorteganavarro1211 OrtegaLo súper recomiendo, una persona muy profesional, honesta. Me ayudó a mí con la solución de un caso, todo salió súper bien,sin duda alguna el mejor..Posted on Google
 Claudn TattooThe best of the best! Currently helping me through my case. Thomas has literally taken away all the stress from this court case
Cuéntenos qué pasó. Le explicamos sus opciones en español, sin compromiso.