Consulta Gratis — Hable Hoy con un AbogadoSin honorarios si no recuperamosHablamos españolDisponible 24/7
5.0Reseñas en Google
LLAME 24/7(305) 600-0529WhatsAppEscríbanos ahora
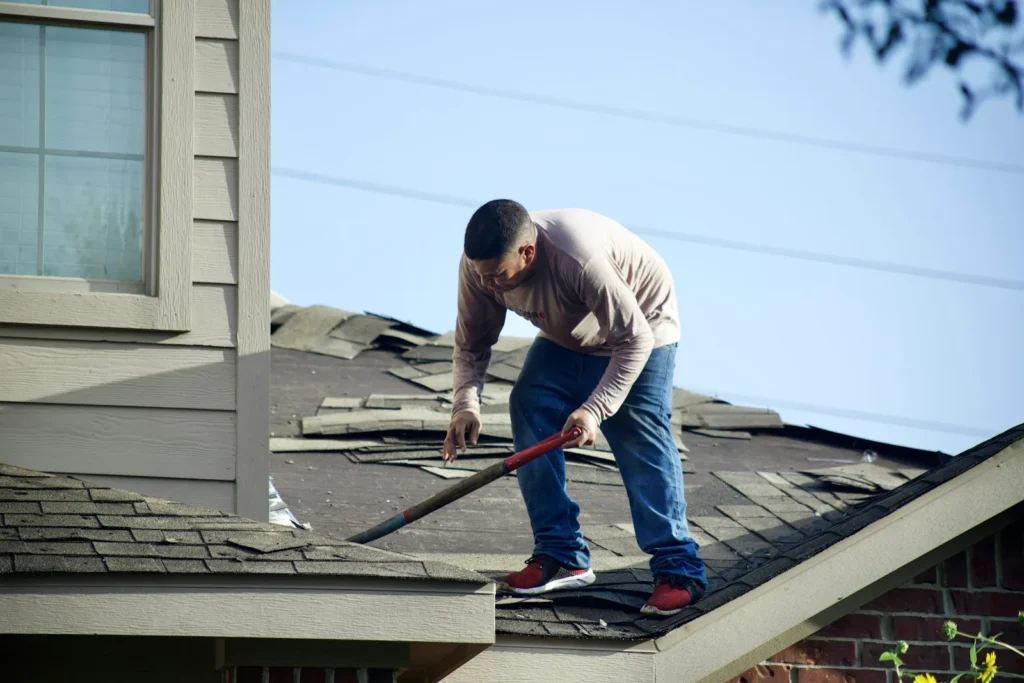
Me negaron el reclamo del seguro: techero quitando tejas viejas del techo de una casa

Guía de daños a la propiedad · Por Tomas Robirosa, Esq.

Me Negaron el Reclamo del Seguro de Casa en Florida: ¿Qué Hago?

Una carta de negación no siempre es la última palabra. Le explicamos por qué las aseguradoras en Florida niegan reclamos por agua, techo y tormentas, qué hacer en los días después de la negación y cómo puede disputarla.

  • Consulta gratis
  • Sin honorarios a menos que recuperemos
  • Hablamos español
  • Disponible 24/7
  • Consulta GratisSin costo ni compromiso
  • Sin Honorarios si No GanamosCasos por contingencia
  • Abogado BilingüeEspañol e inglés
  • Disponible 24/7Comunicación rápida

"Me negaron el reclamo del seguro" es algo que escuchamos mucho de dueños de casa en el sur de Florida, después de una filtración de agua, un techo que se mojó o un huracán. Es frustrante, sobre todo cuando ya está pagando reparaciones de su bolsillo. La ley de Florida le da derechos durante un reclamo de propiedad, y muchas pólizas tienen formas de cuestionar una decisión con la que usted no está de acuerdo. Esta guía explica las razones más comunes de una negación, los primeros pasos que debe tomar y cuándo conviene hablar con un abogado. Este artículo es información general, no es asesoría legal.

Por qué las aseguradoras en Florida niegan reclamos

Cada póliza es diferente, así que la respuesta exacta siempre está en su póliza y en la carta de negación. Aun así, estas son las razones que más se repiten:

  • Desgaste o daño viejoLa aseguradora dice que el daño viene de la edad, el deterioro o la falta de mantenimiento, no de un evento repentino. Pasa mucho con los techos: dicen que las tejas ya estaban gastadas antes de la tormenta.
  • Filtraciones de mucho tiempoMuchas pólizas cubren daños por agua repentinos y accidentales, pero excluyen el agua que se estuvo filtrando por mucho tiempo. La aseguradora suele usar el moho, la madera podrida o las manchas para decir que la filtración era vieja.
  • Reporte tardeDicen que el reclamo se reportó muy tarde, o que la demora hizo más difícil inspeccionar el daño.
  • Falta de documentaciónSin fotos, recibos o pruebas de lo que se dañó, el reclamo puede ser negado o pagado por mucho menos.
  • Desacuerdo sobre la causa¿Fue viento o inundación? ¿Una tubería que reventó de repente o un goteo lento? La causa muchas veces decide si la póliza cubre el daño.
  • Exclusiones de la pólizaPor lo general, una póliza de casa normal no cubre inundación (para eso hace falta un seguro de inundación aparte). El agua que se devuelve por el drenaje o la cloaca muchas veces está excluida, a menos que usted haya comprado una cobertura adicional.
  • El daño no pasa el deducibleSi la reparación cuesta menos que su deducible, o si aplica el deducible de huracán, puede que la aseguradora no pague nada aunque acepte que el daño está cubierto.
  • No cumplir con las obligaciones de la pólizaNo proteger la casa de más daños, no dejar que el ajustador inspeccione o no entregar documentos pedidos puede usarse para negar todo o parte del reclamo.

Que la carta diga una de estas razones no significa que la aseguradora tenga razón. Las aseguradoras se equivocan, los ajustadores pasan por alto daños y los hechos casi siempre son más complicados de lo que dice la carta.

Sus derechos en un reclamo de seguro de propiedad en Florida

La ley de Florida pone reglas sobre cómo las aseguradoras manejan los reclamos de vivienda. Según la sección 627.70131 de los Estatutos de Florida, la aseguradora generalmente debe confirmar que recibió el reclamo dentro de 7 días, enviarle copia de cualquier estimado detallado dentro de 7 días después de que su ajustador lo prepare, y pagar o negar el reclamo (o parte de él) dentro de 60 días después de recibir el aviso, salvo factores fuera de su control. Cada caso es diferente, así que hable con un abogado para confirmar el plazo que aplica a su caso.

Esa misma ley exige que la aseguradora le dé por escrito una explicación razonable de por qué pagó, negó o negó en parte el reclamo, conectando la decisión con el texto de la póliza y con los hechos. Si le paga menos que su propio estimado detallado, también tiene que explicarle la diferencia por escrito.

Las aseguradoras de casa también deben enviarle la Carta de Derechos del Dueño de Casa en Reclamos (en inglés, Homeowner Claims Bill of Rights, sección 627.7142 de los Estatutos de Florida). Ahí se explica su derecho a una copia del estimado detallado, a mediación gratis de un reclamo en disputa a través del Departamento de Servicios Financieros de Florida en la mayoría de los casos, y cómo comunicarse con la línea de ayuda al consumidor del departamento.

La carta debe decirle por quéSi su carta solo dice que el reclamo "no está cubierto" sin explicar qué parte de la póliza aplica y por qué, pídale a la aseguradora por escrito las razones específicas y las cláusulas de la póliza en que se basó.

Me negaron el reclamo del seguro: qué hacer enseguida

Los primeros días después de una negación son importantes. Estos pasos protegen sus opciones, decida lo que decida después:

  1. Pida la negación por escrito. Si se lo dijeron por teléfono, pida la decisión por escrito. Guarde el sobre, el correo electrónico y todo lo que venga adjunto.
  2. Lea la carta con calma. Anote cada razón, cada sección de la póliza que mencionan y cualquier referencia a su derecho a mediación o a tasación (appraisal).
  3. Consiga la póliza completa. Pídale a su agente o a la aseguradora la póliza completa certificada, con la página de declaraciones y todos los endosos. La exclusión que usan puede tener excepciones.
  4. Pida el estimado y las fotos del ajustador. Usted tiene derecho a una copia de cualquier estimado detallado. Pida también el informe y las fotos del ajustador.
  5. Vuelva a documentar los daños. Tome fotos y videos nuevos de cada área dañada, de cerca y de lejos. Los daños pueden empeorar con el tiempo, sobre todo con agua y moho.
  6. Guarde todos los recibos. Reparaciones de emergencia, extracción de agua, lonas, deshumidificadores, hotel y otros gastos extra.
  7. No bote las cosas dañadas. Guarde los materiales y las pertenencias dañadas cuando sea seguro, o por lo menos tómeles fotos y haga una lista primero. Pueden ser pruebas importantes.
  8. Siga protegiendo la casa. Una negación no le quita la obligación de evitar más daños. Haga reparaciones temporales razonables y guarde los recibos.
  9. Anote todo. Lleve un diario de cada llamada y correo con la aseguradora: fecha, nombre, número de licencia del ajustador, número de reclamo y lo que se dijo.

No firme un acuerdo de liberación (release), no cobre un cheque que diga "pago final" ni dé una declaración grabada sobre la negación sin entender primero qué significa para su reclamo.

Cómo disputar un reclamo de seguro negado

Hay más de una forma de cuestionar una negación. La que le conviene depende de su póliza, de la razón de la negación y de cuánto dinero está en disputa.

  • Pedir que lo reconsiderenEnvíe una solicitud por escrito con pruebas nuevas: el informe de un plomero o contratista sobre la causa de la filtración, el estimado de un techero, más fotos o documentos que el ajustador no tenía. El Departamento de Servicios Financieros de Florida recomienda conseguir estimados de contratistas y enviarlos a la aseguradora para que reconsidere.
  • Reabrir el reclamo o hacer un reclamo suplementarioSi encuentra más daños del mismo evento, la ley de Florida generalmente permite reabrir el reclamo o hacer un reclamo suplementario, sujeto a los plazos de aviso que explicamos más abajo. Cada caso es diferente, así que hable con un abogado para confirmar el plazo que aplica a su caso.
  • Mediación gratis del estadoEl Departamento de Servicios Financieros tiene un programa de mediación para reclamos de vivienda en disputa (sección 627.7015 de los Estatutos de Florida). La aseguradora paga al mediador y la mediación no es obligatoria: ninguna de las partes tiene que aceptar un acuerdo. Algunos reclamos quedan fuera, por ejemplo cuando la aseguradora sospecha fraude o cuando no hay cobertura según hechos en los que ambas partes están de acuerdo.
  • Tasación (appraisal), si su póliza la tieneMuchas pólizas en Florida tienen una cláusula de tasación para desacuerdos sobre el monto de la pérdida. Por lo general cada parte escoge un tasador, y un árbitro (umpire) decide si no se ponen de acuerdo. La tasación casi siempre decide cuánto cuesta reparar el daño, no si la póliza lo cubre. Lea bien la cláusula antes de usarla.
  • Una demanda, como último pasoAntes de demandar a una aseguradora por una póliza de vivienda, la ley de Florida exige un aviso por escrito de la intención de demandar, presentado a través del Departamento de Servicios Financieros (sección 627.70152 de los Estatutos de Florida).

El Departamento de Servicios Financieros también tiene una línea de ayuda gratis para consumidores de seguros (1-877-693-5236) que puede revisar una queja sobre cómo manejaron su reclamo.

Plazos importantes después de una negación

Según la sección 627.70132 de los Estatutos de Florida, el aviso de un reclamo nuevo o reabierto generalmente debe darse dentro de 1 año después de la fecha de la pérdida, y un reclamo suplementario generalmente dentro de 18 meses después de la fecha de la pérdida. Para un huracán o tormenta de viento, la fecha de la pérdida generalmente es la fecha en que tocó tierra o la fecha en que la Administración Nacional Oceánica y Atmosférica (NOAA) confirma el evento. Cada caso es diferente, así que hable con un abogado para confirmar el plazo que aplica a su caso.

Antes de demandar a la aseguradora, el aviso de intención de demandar generalmente debe darse por lo menos 10 días hábiles antes de presentar la demanda, y por lo general solo después de que la aseguradora haya tomado una decisión sobre la cobertura. Luego la aseguradora tiene un tiempo para responder, aceptar la cobertura, volver a inspeccionar o hacer una oferta. Cada caso es diferente, así que hable con un abogado para confirmar el plazo que aplica a su caso.

También hay plazos aparte para presentar una demanda, y por lo general dependen del tipo de reclamo y de cuándo surgió. Cada caso es diferente, así que hable con un abogado para confirmar el plazo que aplica a su caso. Esperar le puede costar opciones, así que no deje la carta de negación en una gaveta.

Cómo cambió la ley de seguros de propiedad en Florida en 2022 y 2023

Florida aprobó cambios grandes en la ley de seguros de propiedad en 2022 y 2023, y afectan a cualquiera a quien le negaron un reclamo:

  • Menos tiempo para avisarLa ley SB 2-A (diciembre de 2022) generalmente acortó el tiempo para reportar reclamos nuevos, reabiertos y suplementarios a los plazos que explicamos arriba. Cada caso es diferente, así que hable con un abogado para confirmar el plazo que aplica a su caso.
  • Cambiaron las reglas de honorarios de abogadoLa misma ley eliminó la regla de honorarios "de una sola vía" en demandas bajo pólizas de propiedad residencial y comercial. Antes, si el dueño de casa le ganaba la demanda a la aseguradora, por lo general la aseguradora tenía que pagar los honorarios del abogado del dueño. Esa regla ya no aplica a estas demandas, y por eso es importante entender desde temprano qué tan fuerte es su reclamo.
  • No más cesión de beneficios en pólizas nuevasPara pólizas emitidas desde el 1 de enero de 2023, la ley de Florida generalmente no le permite ceder los beneficios de su seguro a un contratista (sección 627.7152 de los Estatutos de Florida).
  • Reglas más estrictas para la aseguradoraSe apretaron los plazos de la aseguradora para inspecciones, estimados y decisiones en la sección 627.70131, incluida una inspección física, cuando haga falta, generalmente dentro de 30 días después de recibir la prueba de pérdida. Cada caso es diferente, así que hable con un abogado para confirmar el plazo que aplica a su caso.

Como las reglas dependen de cuándo se emitió su póliza y de cuándo pasó el daño, muchas guías viejas que encuentra en internet ya no están al día.

Cuándo hablar con un abogado si le negaron el reclamo

No hace falta un abogado cada vez que le niegan un reclamo del seguro, pero vale la pena hablar con uno cuando:

  • La pérdida es grandeUn daño grande por agua, techo o huracán puede significar decenas de miles de dólares en reparaciones.
  • La razón no cuadra con los hechosPor ejemplo, la aseguradora dice que una tubería que reventó de repente era un goteo viejo, o que el daño del huracán es desgaste.
  • La aseguradora dejó de contestarO no cumplió con los tiempos que exige la ley de Florida, o le sigue pidiendo los mismos documentos.
  • Le pidieron un examen bajo juramentoUna declaración jurada puede afectar todo el reclamo.
  • Se acerca un plazoLos plazos de aviso y de demanda por lo general no se pueden arreglar después de vencidos. Cada caso es diferente, así que hable con un abogado para confirmar el plazo que aplica a su caso.
  • Hay una asociación de condominio de por medioLas filtraciones entre apartamentos y áreas comunes traen preguntas sobre quién es responsable. Vea nuestra página de disputas de condominios.

Tomas Robirosa ayuda a dueños de casa en Miami-Dade, Broward, Palm Beach y en toda Florida con reclamos de seguro negados, daños por agua, daños por huracán y otros daños a la propiedad. Si le negaron un reclamo por tormenta, también le pueden ayudar nuestras guías sobre el reclamo de seguro por huracán y sus obligaciones después de una tormenta. La consulta es gratis y no cobramos honorarios si no ganamos. Hablamos español.

Preguntas Frecuentes

¿Por qué me negaron el reclamo del seguro de casa?
Las razones más comunes son desgaste, filtraciones de mucho tiempo, reporte tarde, falta de documentación, desacuerdo sobre la causa del daño, exclusiones como la inundación y daños que no pasan el deducible. La carta de negación debe explicar la razón específica y la parte de la póliza en que se basa.
¿La aseguradora tiene que explicar la negación por escrito?
Sí. Según la sección 627.70131 de los Estatutos de Florida, la aseguradora debe darle por escrito una explicación razonable de por qué pagó, negó o negó en parte el reclamo, relacionada con la póliza y los hechos. Si paga menos que su propio estimado detallado, debe explicar la diferencia por escrito.
¿Puedo apelar un reclamo de seguro negado en Florida?
No hay una apelación formal como en la corte, pero usted puede pedirle a la aseguradora que reconsidere con pruebas nuevas, pedir mediación gratis a través del Departamento de Servicios Financieros de Florida, usar la cláusula de tasación si su póliza la tiene o, como último paso, demandar después del aviso previo que exige la ley.
¿Cuánto tiempo tiene la aseguradora para pagar o negar mi reclamo en Florida?
Según la ley de Florida, la aseguradora generalmente debe pagar o negar un reclamo de vivienda, o parte de él, dentro de 60 días después de recibir el aviso del reclamo, salvo factores fuera de su control. Cada caso es diferente, así que hable con un abogado para confirmar el plazo que aplica a su caso.
¿Cuánto tiempo tengo para reabrir o suplementar un reclamo de propiedad?
El aviso de un reclamo nuevo o reabierto generalmente debe darse dentro de 1 año después de la fecha de la pérdida, y un reclamo suplementario generalmente dentro de 18 meses. Cada caso es diferente, así que hable con un abogado para confirmar el plazo que aplica a su caso.
¿Qué es la mediación gratis del estado de Florida?
El Departamento de Servicios Financieros de Florida ofrece mediación para muchos reclamos de vivienda en disputa. La aseguradora paga el costo del mediador y la mediación no es obligatoria, así que usted no tiene que aceptar una oferta. Algunos reclamos quedan fuera, por ejemplo cuando la aseguradora sospecha fraude con razones.
¿Qué es la cláusula de tasación (appraisal) en una póliza de casa?
Muchas pólizas permiten que cualquiera de las partes pida una tasación cuando no se ponen de acuerdo en el monto de la pérdida. Por lo general cada parte escoge un tasador y un árbitro resuelve si no hay acuerdo. La tasación casi siempre decide el costo del daño, no si la póliza lo cubre.
¿El seguro de casa cubre daños por una filtración de agua en Florida?
Depende de la póliza y de los hechos. Muchas pólizas cubren daños repentinos y accidentales, como una tubería que revienta, pero excluyen filtraciones de mucho tiempo, desgaste o inundación. El agua que se devuelve por el drenaje muchas veces necesita una cobertura adicional.
¿Debo botar las cosas dañadas si me negaron el reclamo?
No sin antes tomarles fotos y hacer una lista, y por lo general es mejor guardarlas cuando sea seguro. Los materiales y pertenencias dañadas pueden ser pruebas importantes si disputa la negación. Lo que sea un riesgo para la salud, como materiales con moho, puede que haya que botarlo, pero documéntelo primero.
¿Necesito un abogado si me negaron el reclamo del seguro?
No siempre. Vale la pena hablar con un abogado de daños a la propiedad en Florida cuando la pérdida es grande, la razón de la negación no cuadra con los hechos o le piden un examen bajo juramento. Los plazos de aviso y de demanda por lo general no se pueden arreglar después de vencidos, y cada caso es diferente, así que hable con un abogado para confirmar el plazo que aplica a su caso. Una consulta gratis le ayuda a entender sus opciones.

Foto: Zohair Mirza / Unsplash

Aviso legal

Este artículo es solo información general y no es asesoría legal. Cada situación es diferente y la ley puede cambiar. No tome decisiones basándose únicamente en este artículo. Hable con un abogado con licencia en Florida sobre su situación específica. Leer este artículo no crea una relación abogado-cliente.

¡Consulta gratuita!

¿Prefiere hablar con un abogado ahora?

Llame al (305) 600-0529Hablamos español · Disponible 24/7
Tomas Robirosa
Tomas Robirosa, Esq.Abogado Fundador
Mediador Civil de Circuito Certificado por la Corte Suprema de Florida
Tomas Robirosa, Miami personal injury lawyer

Su Abogado

Trabaje Directamente con el Abogado Tomas Robirosa

Tomas Robirosa es el abogado fundador de Robirosa Accident & Injury Law. Construyó su práctica con preparación cuidadosa y atención personal: cuando contrata a la firma, habla con su abogado, en español o en inglés, y siempre sabe en qué punto está su caso.

Se graduó cum laude de la Facultad de Derecho Shepard Broad de Nova Southeastern University, es Mediador Civil de Circuito Certificado por la Corte Suprema de Florida y está admitido para ejercer en los tribunales estatales de Florida y en la Corte Federal del Distrito Sur de Florida.

  • Abogado con licencia en Florida
  • Bilingüe: español e inglés
  • Mediador civil de circuito certificado
  • Corte Federal, Distrito Sur de Florida
  • Consulta gratis
  • Contingencia: sin honorarios si no recuperamos

Reconocimientos y membresías

Insignia Elite Lawyer Personal Injury 2026Insignia Lawyers of Distinction 2026Insignia AIOTL 40 Under 40 2026Insignia de la Florida Justice AssociationLogo de la Sección de Abogados Litigantes de The Florida BarInsignia Clients' Choice Award 2026 de Avvo, Tomas RobirosaInsignia de reseñas de clientes de Avvo, Tomas Robirosa

Lo Que Dicen Nuestros Clientes

Reseñas reales de clientes reales en Google.

Posted on Google Google
Kk Ll profile picture
Kk Ll
Google star 1Google star 2Google star 3Google star 4Google star 5Trustindex verifies that the original source of the review is Google.
Great service would recommend helped tremendously
Posted on Google Google
Johanna Martinez profile picture
Johanna Martinez
Google star 1Google star 2Google star 3Google star 4Google star 5Trustindex verifies that the original source of the review is Google.
LA ATENCION FUE EXCELENTE Y MUY RAPIDA.
Posted on Google Google
Maša Nestorović profile picture
Maša Nestorović
Google star 1Google star 2Google star 3Google star 4Google star 5Trustindex verifies that the original source of the review is Google.
I’ve had an amazing experience working with Tomas. He is super knowledgeable and very personable. He helped us tremendously, highly recommend.
Posted on Google Google
Kathy Maria Alvarez profile picture
Kathy Maria Alvarez
Google star 1Google star 2Google star 3Google star 4Google star 5Trustindex verifies that the original source of the review is Google.
Tomás fue un excelente profesional.Me dejó muy tranquila porque me explicó todo en español, con total claridad y transparencia. Si tuviste un accidente en Miami Beach, no dudes en llamarlo.
Posted on Google Google
Cristina Gonzalez profile picture
Cristina Gonzalez
Google star 1Google star 2Google star 3Google star 4Google star 5Trustindex verifies that the original source of the review is Google.
The absolute best!! Responsive, honest, and easy to talk to. If you need an injury attorney in Miami Beach who also speaks Spanish, Tomas is the one to call. Highly recommend having him handle your case.
Posted on Google Google
Mario Espinosa profile picture
Mario Espinosa
Google star 1Google star 2Google star 3Google star 4Google star 5Trustindex verifies that the original source of the review is Google.
As a physical therapist, I’ve had the opportunity to work with Robirosa Accident & Injury Law while treating patients recovering from injuries. Their team has always been professional, responsive, and genuinely focused on making sure their clients receive the care they need. From a healthcare provider’s perspective, communication and coordination can make a huge difference in these cases, and their team does a great job staying involved without interfering with the clinical process. It’s clear they care about their clients as people, not just as cases. I would highly recommend Robirosa Accident & Injury Law to anyone looking for an injury attorney who is professional, accessible, and committed to helping their clients through the recovery process.
Posted on Google Google
Derek Nier profile picture
Derek Nier
Google star 1Google star 2Google star 3Google star 4Google star 5Trustindex verifies that the original source of the review is Google.
Tomas is an industry professional. He handles his cases with extreme care and provides excellent customer service alongside excellent communication. I would recommend him to anyone looking for a competent attorney in the Miami Beach area.
Posted on Google Google
Rosalia Rodriguez Aquino profile picture
Rosalia Rodriguez Aquino
Google star 1Google star 2Google star 3Google star 4Google star 5Trustindex verifies that the original source of the review is Google.
Es muy buen Abogado, confiable, transparente y muy humanitario. Estás siempre pendiente a todos y muy comunicativo. Me siento muy satisfactoria de su buen trabajo. Ojalá hayan muchos abogados como él. Que Dios lo bendiga Gracias, porque ganamos el caso
Posted on Google Google
Andrea Silva profile picture
Andrea Silva
Google star 1Google star 2Google star 3Google star 4Google star 5Trustindex verifies that the original source of the review is Google.
🌟🌟🌟🌟🌟 Wow- excelente experiencia con Tomás. Lo recomiendo al 100%. Cuando ningún otro abogado me apoyaba y sentía que el caso estaba perdido, me conectaron con él y ¡ganamos! El proceso fue claro, fluido y efectivo. Es muy profesional, sabe exactamente lo que hace y realmente le importa ayudar a sus clientes. Estoy muy agradecida por su apoyo y sin duda lo recomendaré a cualquier persona que necesite un abogado.
Posted on Google Google
Karim Badawy profile picture
Karim Badawy
Google star 1Google star 2Google star 3Google star 4Google star 5Trustindex verifies that the original source of the review is Google.
Thomas is a true professional! He is knowledgeable and will provide everything he knows for you! Highly recommend!

Hable con un Abogado Hoy. Es Gratis.

Cuéntenos qué pasó. Le explicamos sus opciones en español, sin compromiso.